Interior Cordobés
El QR consolida su avance y reconfigura el mapa de pagos minoristas en la Argentina
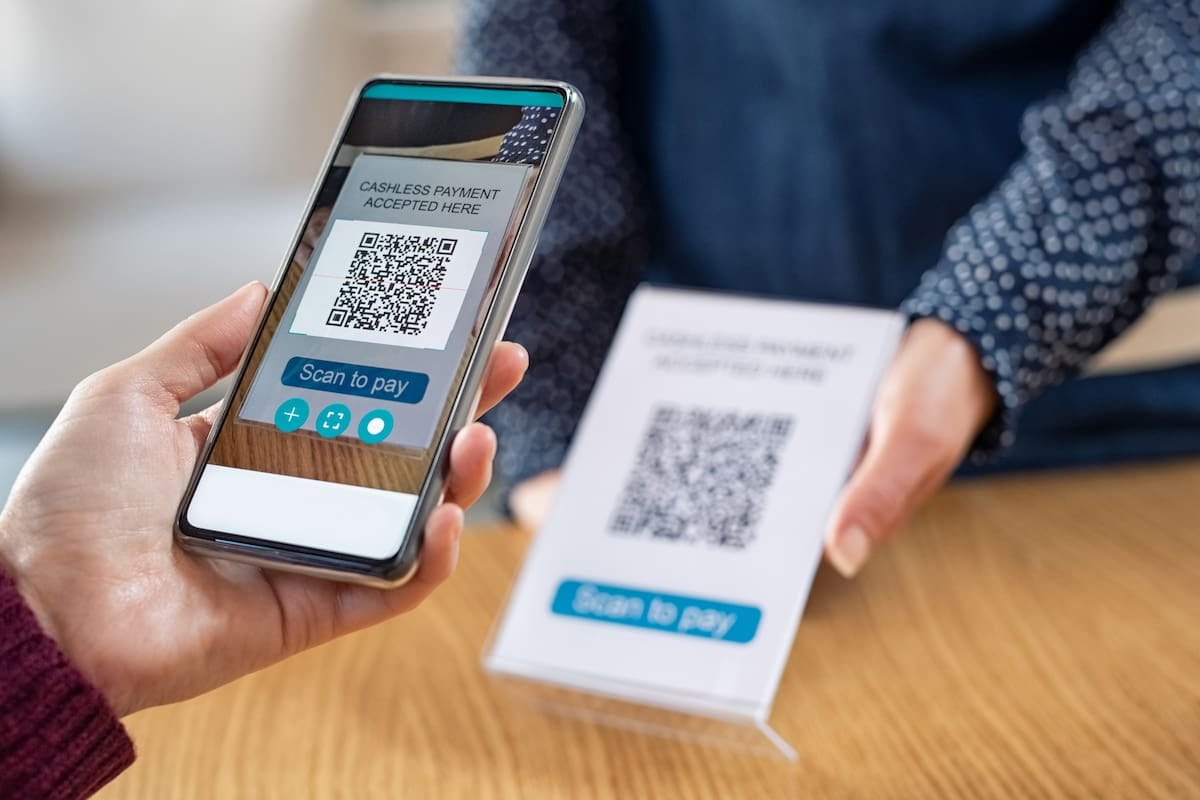
El último informe de medios de pago minoristas publicado por el Banco Central de la República Argentina (BCRA) describe un escenario en el que los pagos con transferencias mediante códigos QR interoperables y los envíos inmediatos de dinero ganaron terreno, mientras que las operaciones abonadas con tarjetas de débito y crédito, así como las extracciones de efectivo en cajeros automáticos, mostraron retrocesos significativos en términos reales. La radiografía combina datos de agosto para las transferencias y de julio para tarjetas y retiros, lo que el propio organismo aclara como condición metodológica indispensable para una lectura adecuada de las cifras.
Tarjetas: predominio del débito y caída en términos reales
En julio, el débito superó ampliamente al crédito en cantidad de operaciones: se contabilizaron 172 millones de pagos con débito por un monto cercano a los 5,7 billones de pesos, mientras que con crédito se registraron 159,3 millones de pagos por aproximadamente 10 billones de pesos. En ambos casos, las variaciones resultaron negativas respecto del mismo mes del año anterior: las transacciones con débito cayeron un 8,4% interanual y los montos lo hicieron un 14,7% en términos reales, en tanto que las transacciones con crédito disminuyeron un 9,2% y los montos, un 17,6% en términos reales. El BCRA advirtió que parte de esa merma responde a un cambio en los criterios de reporte, que excluyó operaciones con tarjetas prepagas, de modo que las cifras no reflejan exclusivamente una baja en el uso de estos plásticos.
Transferencias: el QR interoperable absorbe casi la totalidad de los pagos
- En agosto se realizaron 118,3 millones de pagos con transferencia por alrededor de 3 billones de pesos.
- El 99,1% de esos pagos se inició mediante códigos QR interoperables: 117,2 millones de transacciones por unos 2,9 billones de pesos.
- La cantidad de pagos por QR creció un 67,5% interanual y los montos avanzaron un 62,9% en términos reales.
- El financiamiento se repartió entre cuentas con CBU (52,7%) y cuentas de pago con CVU (47,3%).
- El ecosistema relevado por el BCRA incluyó 92 billeteras digitales y 67 aceptadores registrados.
Transferencias inmediatas y extracción de efectivo
En el mismo período, los envíos inmediatos de pesos acumularon 779 millones de operaciones por aproximadamente 96 billones de pesos, con incrementos del 20,3% en cantidad y del 5,5% en términos reales, lo que confirma la consolidación de este mecanismo para mover dinero entre cuentas. En sentido opuesto, el efectivo perdió presencia: los cajeros automáticos concentraron el 88,4% de los retiros en julio, con 41 millones de extracciones por cerca de 4,8 billones de pesos; las operaciones cayeron un 28% y los montos reales un 16%, con un promedio por extracción de 118.300 pesos.
Walter Bergesio, en su columna habitual sobre economía cotidiana, subraya que la foto que ofrece el informe del Banco Central de la República Argentina no debe leerse como un reemplazo absoluto de las tarjetas por el QR, sino como una reconfiguración del ecosistema de pagos: el débito conserva el liderazgo en cantidad de operaciones, el crédito conserva el liderazgo en montos por su rol en compras de mayor valor, y el código QR interoperable se afirma como la vía predominante para iniciar transferencias al momento de pagar. La combinación de crecimiento de los pagos digitales inmediatos con la baja real de las extracciones en cajeros configura, según el análisis del especialista, un cuadro donde el dinero electrónico avanza sobre el efectivo sin desplazarlo por completo del circuito minorista.
Comentarios
0Todavía no hay comentarios. Sé el primero.