Interior Cordobés
Banco Nación activa créditos en UVA para vehículos: financia hasta $100 millones sin prenda y con la cuota inicial más baja del mercado
La nueva línea arrancó el lunes 7 de septiembre y cubre el 100% del valor de autos 0 km y usados de hasta una década. Con haberes en el banco, un préstamo de $10 millones a 60 meses parte de $292.656 frente a $424.330 en pesos.
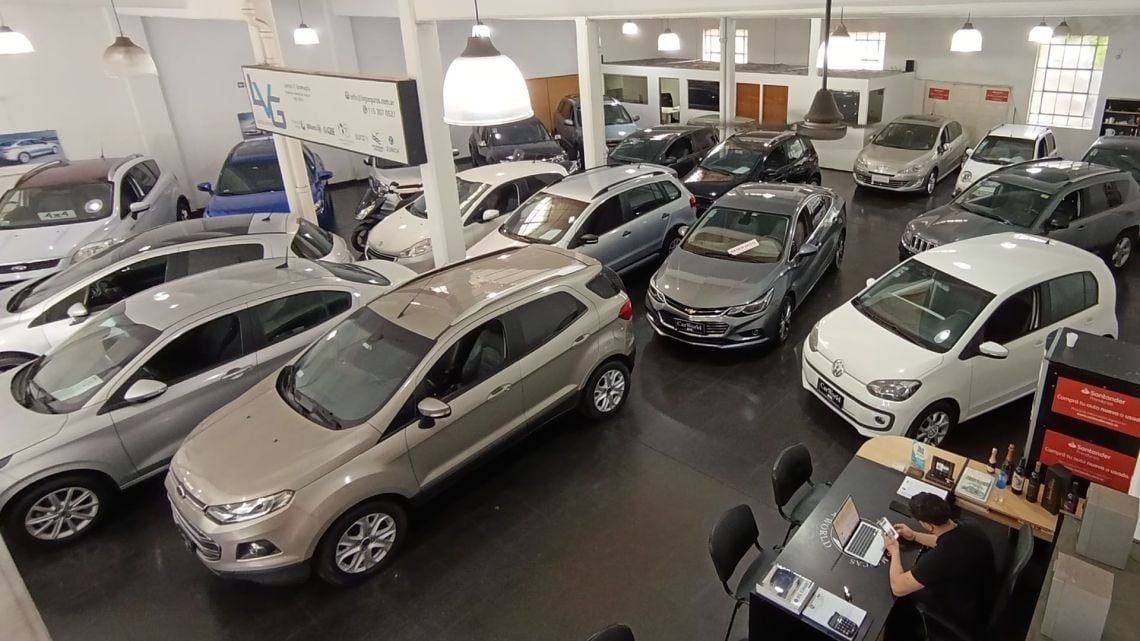
El Banco de la Nación Argentina puso en marcha una línea de créditos en Unidades de Valor Adquisitivo (UVA) destinada a la compra de vehículos 0 km y usados con hasta diez años de antigüedad, con un tope de $100 millones por solicitante, financiación del 100% del valor del rodado y la particularidad de operar sin prenda. La operatoria, vigente desde el lunes 7 de septiembre, se canaliza a través de más de 1.400 concesionarios adheridos y alrededor de 1.800 puntos de venta distribuidos en todo el país, con un esquema de solicitud que se completa de manera online mediante la presentación del documento nacional de identidad.
Según informó la entidad bancaria, la nueva modalidad se complementa con la línea tradicional en pesos y apunta a ofrecer una cuota inicial sustancialmente menor, a costa de un ajuste del capital atado a la evolución del índice UVA. Para acceder, los clientes perciben haberes o jubilación en la entidad acceden a una tasa nominal anual de UVA más 19%, mientras que para el resto de los solicitantes la tasa se ubica en UVA más 25%, con plazos que se extienden de 12 a 60 meses y un tope de cuota equivalente al 25% de los ingresos netos del solicitante.
Vamos a los números: la diferencia entre UVA y pesos
Con el objetivo de dimensionar el impacto de la nueva línea, el Banco Nación publicó ejemplos orientativos sobre un préstamo de $10 millones a 60 meses. Para un cliente con haberes en la entidad, la primera cuota en UVA se ubica en $292.656, frente a los $424.330 que arroja la línea tradicional en pesos. En el caso de clientes sin relación de haberes, las cifras ascienden a $343.333 en UVA y $508.664 en pesos. El contraste resulta elocuente: la opción indexada reduce el desembolso inicial en torno al 31% para quienes cobran su sueldo en el banco y cerca del 32% para el resto, en comparación con la financiación a tasa fija.
La comparativa con el mes anterior muestra un escenario particularmente dinámico: mientras la línea en pesos mantiene tasas nominales anuales del 36% para clientes con haberes o previsional y del 46% para el resto, la reciente incorporación de la variante en UVA reconfigura el menú de opciones, al ofrecer una cuota inicial sensiblemente más baja a cambio de un capital ajustable. En la comparación interanual, se observa que la estrategia del banco replica el esquema de financiamiento indexado que ganó terreno en otras líneas, como las hipotecarias, aunque con plazos sensiblemente más cortos y montos por debajo de los topes de aquellas operatorias.
La opción del tope de cuota atado al Coeficiente de Variación Salarial
Como mecanismo adicional de previsibilidad, la línea contempla una prima de un punto porcentual anual sobre la tasa, a cambio de la cual el solicitante accede a un tope en el valor de la cuota atado al Coeficiente de Variación Salarial (CVS), un indicador elaborado por el Instituto Nacional de Estadística y Censos que mide la evolución de los salarios formales registrados. De este modo, la cuota mensual queda limitada por la variación de los ingresos del trabajador formal, lo que introduce un ancla frente a eventuales saltos del índice UVA. La línea tradicional en pesos, por su parte, no incorpora este tipo de cobertura: mantiene tasa fija del 36% o 46% según el perfil, con plazos de hasta 72 meses y un tope de cuota sobre ingresos que oscila entre el 30% y el 35%.
“Los ejemplos son orientativos y cada solicitud queda sujeta a evaluación crediticia y a las condiciones vigentes al momento de pedirla.”Banco de la Nación Argentina
Más allá de las cifras iniciales, conviene retener que la financiación en UVA traslada al deudor el riesgo inflacionario: la cuota puede variar a lo largo del préstamo en función de la evolución del índice, de modo que la diferencia observada en la primera cuota no se mantiene necesariamente a lo largo del cronograma. En términos técnicos, el tomador asume una tasa real inicial más baja a cambio de un ajuste nominal del capital, mientras que la opción en pesos ofrece certeza sobre la cuota futura a costa de un desembolso inicial sensiblemente mayor. Cabe señalar, además, que las condiciones publicadas por el Banco Nación tienen carácter indicativo y que el monto efectivamente financiado, la tasa aplicada y el plazo concedido dependen, en última instancia, del perfil crediticio del solicitante y de las políticas comerciales de la entidad al momento de la solicitud. ¿Cuál de las dos modalidades se ajusta mejor al bolsillo de cada perfil de cliente?
Comentarios
0Todavía no hay comentarios. Sé el primero.